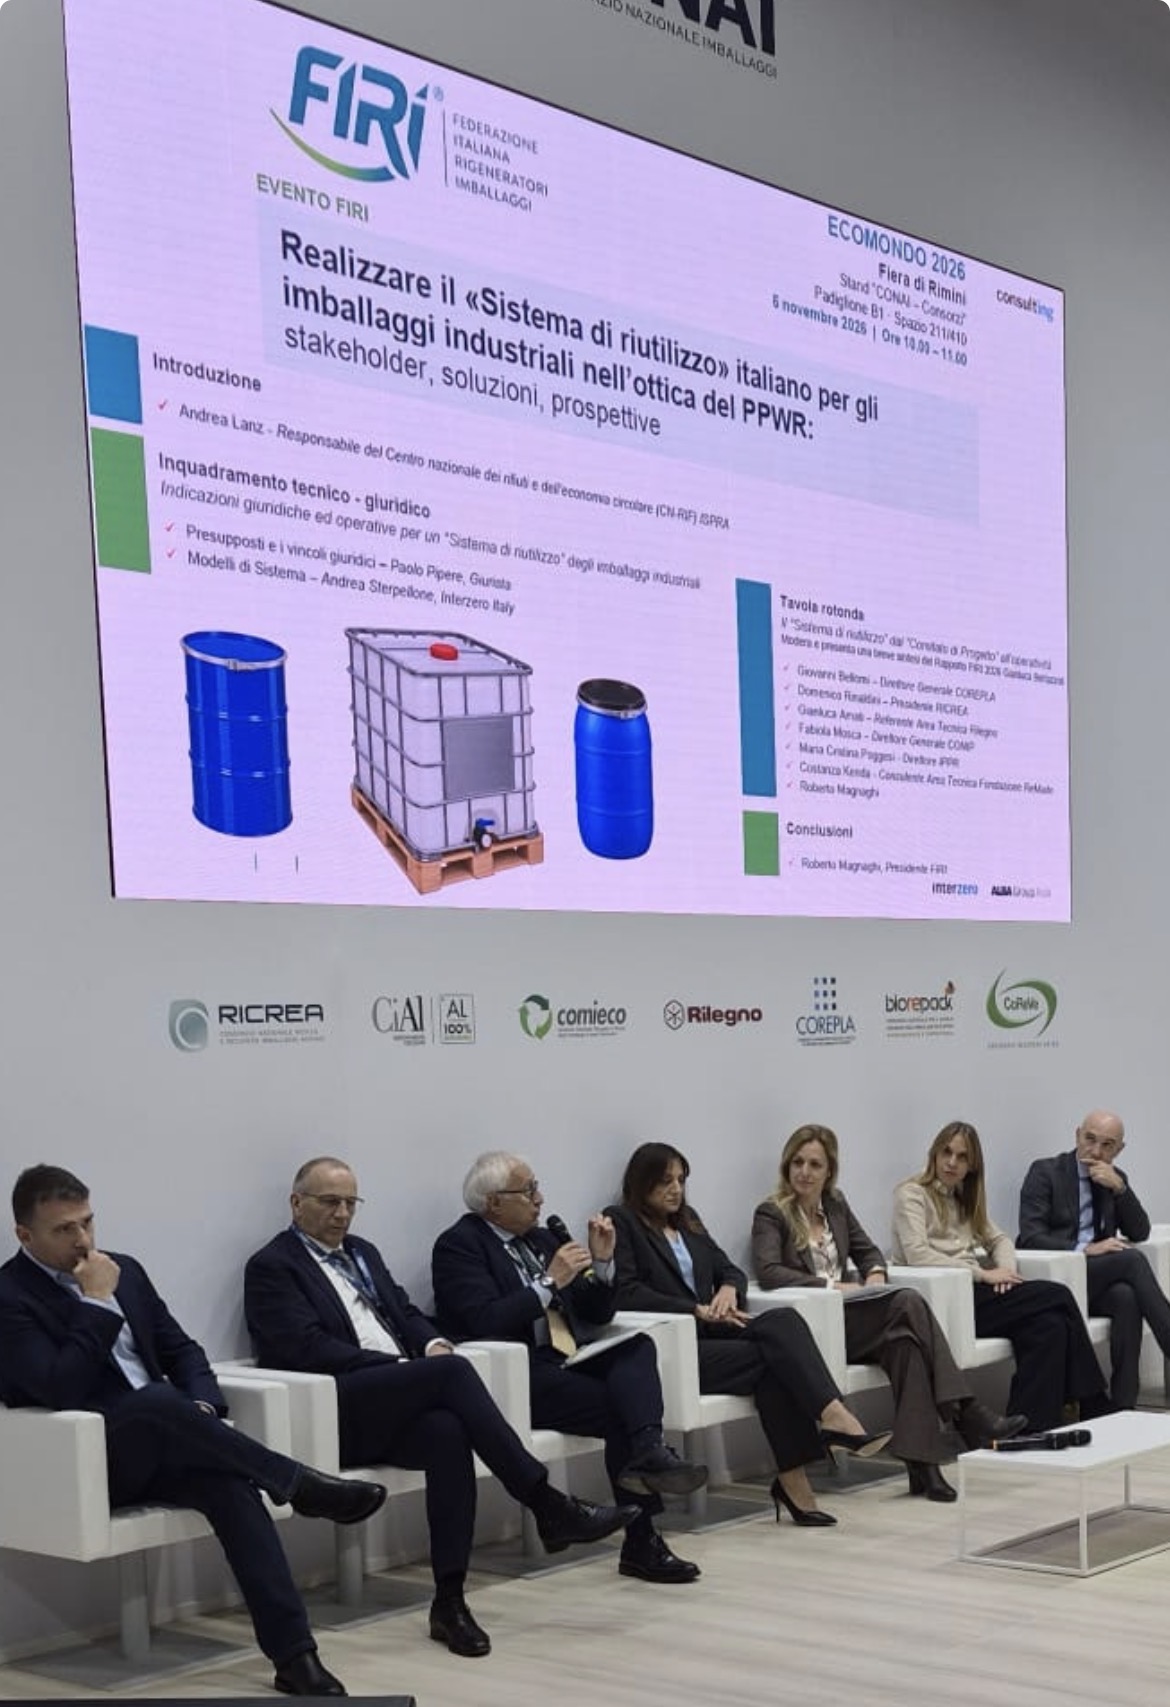
Nel corso dell’evento svoltosi a Ecomondo il 6 novembre scorso, è stato distribuito il “Rapporto 2026” dell’Osservatorio permanente sul riutilizzo degli imballaggi industriali, che fornisce i dati del settore della rigenerazione degli imballaggi industriali relativi all’anno 2025.
La ristrettezza del tempo a disposizione ha permesso in quella sede di presentare solo i “numeri” considerati più significativi, ma il Rapporto contiene moltissimi spunti e testimonia di un Comparto che, seppure in una congiuntura non favorevole per il settore manifatturiero italiano, riesce comunque a crescere.
Il lavoro di quest’anno, dando per quanto possibile seguito agli impegni assunti l’anno scorso quando fu prodotto il primo “Rapporto” con i dati del 2024, ha sicuramente affinato la fotografia degli imballaggi industriali “nuovi” immessi sul mercato, anche se lo schema di riferimento è rimasto, almeno parzialmente, basato sui singoli materiali (acciaio, legno, plastica) piuttosto che sulle diverse tipologie di imballaggio.
Le maggiori, e più confortanti, “novità” sono comunque 3:
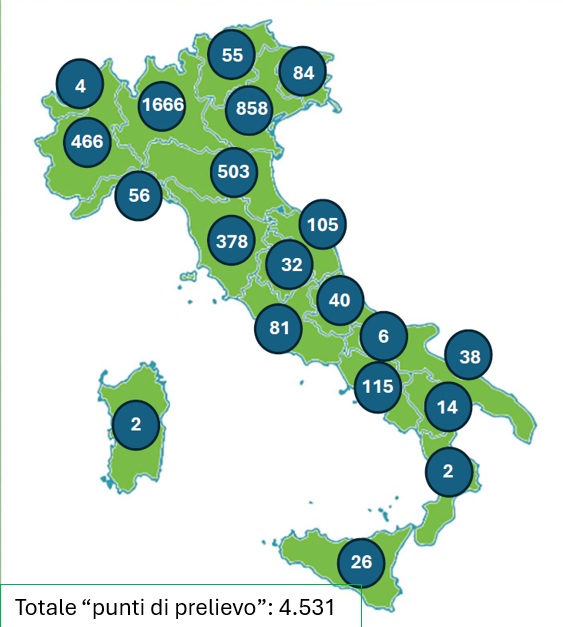
- è stato possibile implementare la verifica sul territorio del numero dei “punti di prelievo”, ossia delle imprese utilizzatrici, suddivise per regione, da cui i rigeneratori ritirano rifiuti di imballaggi industriali per sottoporli a preparazione per il riutilizzo: questa rete, che comunque si può ritenere non ancora completa, è arrivata nel 2025 a 531 punti, distribuiti su tutte le regioni (+40,6% rispetto al 2024);
- la migliore granularità raggiunta dai dati di immesso al consumo, ha permesso per il 2025 di presentare per la prima volta il tasso di incidenza degli imballaggi riutilizzati rispetto a quelli immessi sul mercato nel medesimo anno, e non solo rispetto a quelli raccolti come era avvenuto per il 2024: sono state avviate a riutilizzo 528 t complessive di imballaggi industriali rispetto a un immesso al consumo totale stimato in 197.700 t (24,5%), con notevoli differenze tuttavia tra le diverse tipologie, almeno per quanto riscontrabili analiticamente (si arriva a punte del 51,1% per l’acciaio delle gabbie e delle basi degli IBC e al 46,8% per le basi in legno);
- nel “Rapporto 2024” non erano stati considerati i “conti lavorazione”, ossia quei circuiti chiusi in cui un utilizzatore-riempitore di imballaggi costituisce un “parco imballaggi” di sua proprietà che concede in uso ai suoi clienti per la consegna dei suoi prodotti, imballaggi che poi questi devono restituirgli come “beni usati” e non come rifiuti per il tramite di un rigeneratore incaricato che rende questi imballaggi, laddove possibile, pronti per un nuovo ciclo di utilizzo. Gli imballaggi gestiti in questa particolare tipologia di flusso non diventano rifiuto e, quindi, non sono reimmessi sul mercato come nuovi ad ogni ciclo di utilizzo, per cui non è possibile sommarli ai fini del calcolo del tasso di riutilizzo rispetto all’immesso sul mercato con quelli del circuito “tipico”, in cui invece l’imballaggio, divenuto rifiuto, dopo la rigenerazione viene “reimmesso” sul mercato come nuovo. È tuttavia possibile e utile sommarli come imballaggi rigenerati e riutilizzati, per documentare la “capacità produttiva” effettiva del Comparto, che, sommando appunto i due flussi, è arrivata nel 2025 complessivamente ad intercettare 441 t di imballaggi e a consentire il riutilizzo di 78.084 tonnellate.